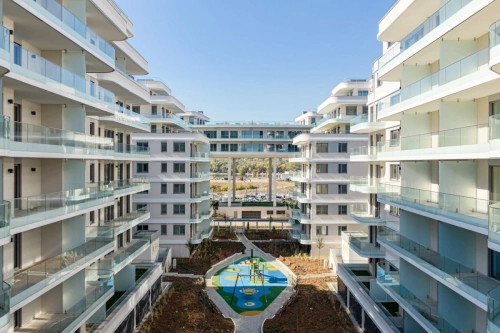
A XIII. kerületi Foka-öböl partján épült lakóegyüttes egyetlen ütemben valósult meg. A közel 2800...












Szeptemberben ismét csökkent az építőipar teljesítménye
Éves alapon 5,6 százalékkal esett vissza a termelés; az elemzők szerint a rövid távú kilátásokat rontja, hogy az új szerződések volumene több mint harmadával csökkent.
2026. november 20.
Szeptemberben az építőipari termelés volumene a nyers, illetve a munkanaptényezővel kiigazított adatok alapján egyaránt 5,6 százalékkal elmaradt az egy évvel korábbitól, miután augusztusban - három hónap visszaesés után - kimagasló, 19,7 százalékos (korrigált) növekedést mutatott - jelentette november 13-án a Központi Statisztikai Hivatal.
Az építményfőcsoportok közül az épületek építésének termelése 5,3 százalékkal nagyobb, az egyéb építményeké 22,2 százalékkal kisebb volt, mint tavaly szeptemberben. A szezonálisan és munkanaphatással kiigazított indexek alapján az építőipar termelése 9,9 százalékkal maradt el az előző havitól.
Az építőipari ágazatok közül az épületek építése 21,4 százalékkal nagyobb, az egyéb építmények építése 29,7 százalékkal kisebb volt, a legnagyobb súlyú ágazat, a speciális szaképítés termelése 9,9 százalékkal elmaradt az egy évvel korábbitól.
Az egyéb építmények építése ágazat mindhárom alágazatának termelése visszaesett, az út, vasút építéséé 20,9, a közműépítésé 28,0, a kis súlyú m.n.s. egyéb építmény építése pedig 79,9 százalékkal. A három alágazat rendre 13,4, 6,6, illetve 9,7 százalékponttal járult hozzá az ágazat termelésének csökkenéséhez.
A jelentés kitér arra, hogy a megkötött új szerződések volumene az előző év azonos időszakihoz mérten 34,5, ezen belül az épületek építésére kötött szerződéseké 22,7, az egyéb építmények építésére vonatkozóké 43,6 százalékkal visszaesett.
A szerződésállomány volumene szeptember végén az előző év azonos időszakihoz viszonyítva 14,0 százalékkal csökkent, ezen belül az épületek építésére kötött szerződéseké 2,1 százalékkal nagyobb, az egyéb építmények építésére vonatkozóké 19,2 százalékkal kisebb volt. Az év első kilenc hónapjában az építőipari termelés volumene nem változott az előző év azonos időszakihoz képest.
A hivtal jelentése szerint az árak a harmadik negyedévében leginkább, 6,2 százalékkal, a legnagyobb súlyú, speciális szaképítésben nőttek, az egyéb építmények építésében 5,4, az épületek építése vonatkozásában 4,4 százalék volt a drágulás mértéke 2025 harmadik negyedévéhez mérten. Az építőipar termelői árai átlagosan 0,9 százalékkal haladták meg a második negyedévi értékeket.
Elemzők: az új szerződések volumenének csökkenése továbbra is rontja az építőipar rövid távú kilátásait
Az építőipar rövid távú kilátásait továbbra is rontja az új szerződések volumenének jelentős éves szintű visszaesése – reagáltak a szakértők az elemzők az aznap megjelent adatokra.
Az MBH Bank Elemzési Centrum ágazati kitekintője szerint az év végére az ágazat teljesítménye negatív tartományba kerülhet az első háromnegyed évi stagnálás után. Hozzátették, az építőipar következő időszakának teljesítményét egyszerre befolyásolhatják pozitív és negatív tényezők.
A lakáspiacon az 550 millió eurós Wekerle Lakásépítési Program élénkülést vetít előre, ugyanakkor az építészeti törvény módosítása miatt a kiemelt lakásberuházások új engedélyeinek 2026 végéig történő elhalasztása fékezheti egyes fejlesztések megvalósulását.
Az állami beruházások oldalán további átszervezések várhatók, miközben az uniós források felszabadítása középtávon kedvező fejlemény lehet az ágazat számára. Arra is kitértek, hogy a források várhatóan elsősorban közlekedési infrastruktúra- és lakásfejlesztési beruházásokat támogathatnak, amelyek érdemibb növekedési impulzust 2027-től adhatnak az építőiparnak.
Regős Gábor, a Gránit Alapkezelő vezető közgazdásza kommentárjában jelezte, a szeptemberi havi és éves csökkenés megfelelt a várakozásoknak. Kiemelte, hogy az egyéb építmények jelentős visszaesésében mindenképpen szerepet játszik egyes nagy állami megrendelések (például út-, vasút- és közműépítések) leállítása. Mindezek miatt az építőipar a harmadik negyedévben minden bizonnyal lefelé húzta a gazdasági növekedést.
Regős Gábor megjegyezte, rövidtávon nincs sok ok a derűlátásra: a leállított beruházások esetleges újra indulása időbe telik, az is kérdés, hogy az ágazat szereplői hogyan tudják átvészelni az addigi időszakot. Rámutatott, hogy a szerződésállományban megmaradt a termelésben is látott kettősség (az épületek építése nőtt, az egyéb építményeké csökkent), míg az új szerződések visszaesése mindkét építményfőcsoport jelentős csökkenéséből áll össze.
Hosszabb távon a vállalati beruházások volumene is kérdéses, hiszen a korábbi nagy beruházások kifutnak, újak pedig nem nagyon indulnak és ezt a kedvezőtlen gazdasági környezet (magas energiaárak, német ipar problémái) sem segíti.
Az elemző úgy vélte, arra, hogy az építőipar gondjai megoldódjanak és a kereslet visszatérjen, még várni kell: ehhez mindenképpen hozzá tudna járulni a kedvezőbb gazdasági helyzet, az uniós pénzek megérkezése, illetve a leállított beruházások újraindítása.
Forrás: MTI
Fotó: Gettyimages.com
Egyesíti ingatlanfejlesztési erőit a Market Csoport
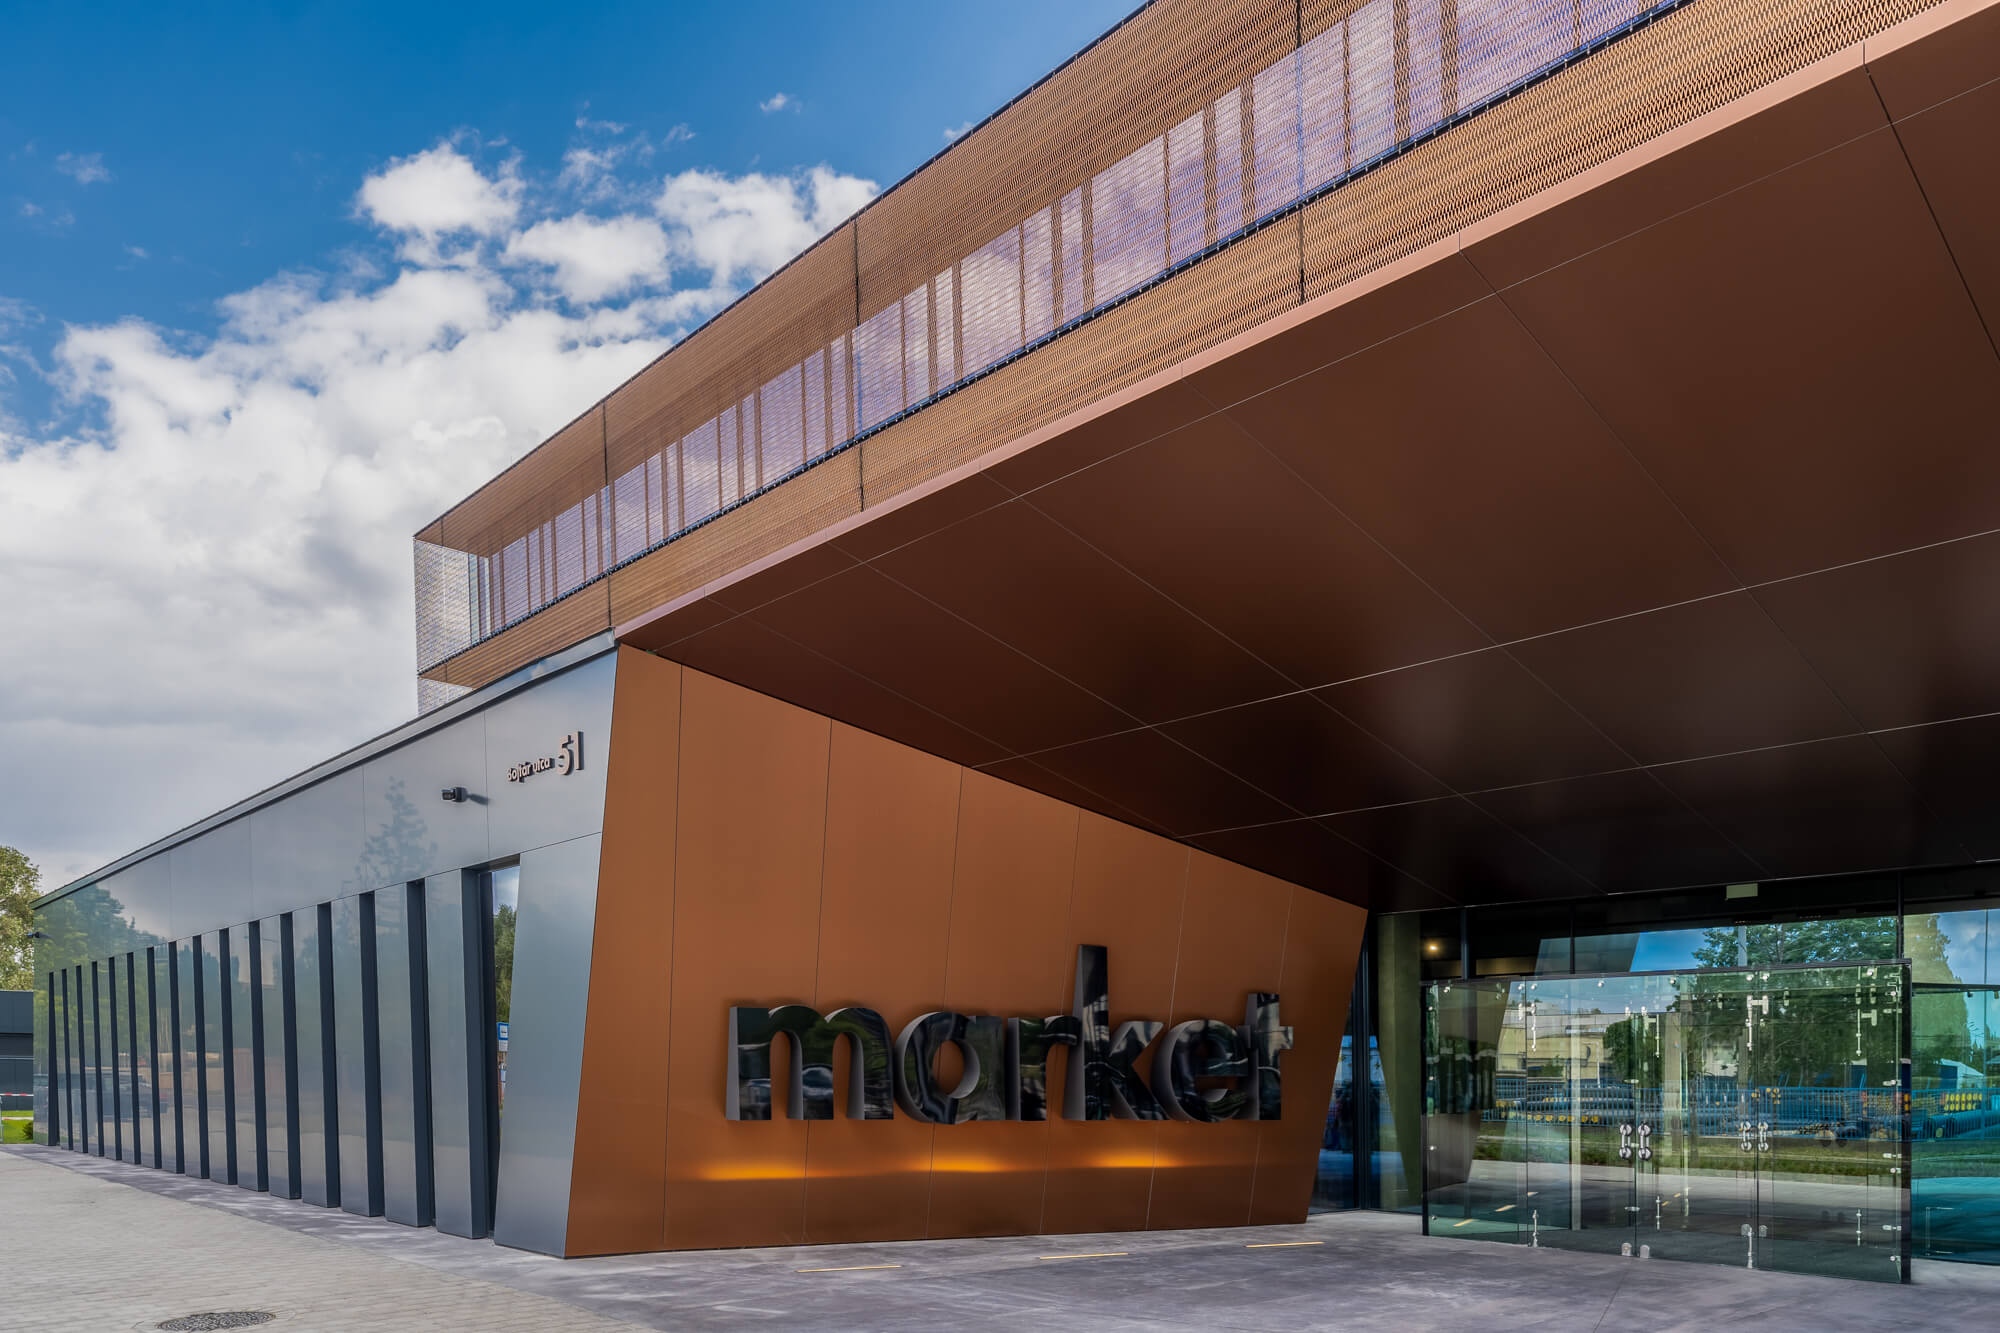
A Market Csoport a Property Market alatt egyesíti ingatlanfejlesztési és beruházási kompetenciáit a hatékonyság növelése érdekében.
AJÁNLÓ
Új CATL-létesítmény kezdi meg működését Debrecenben
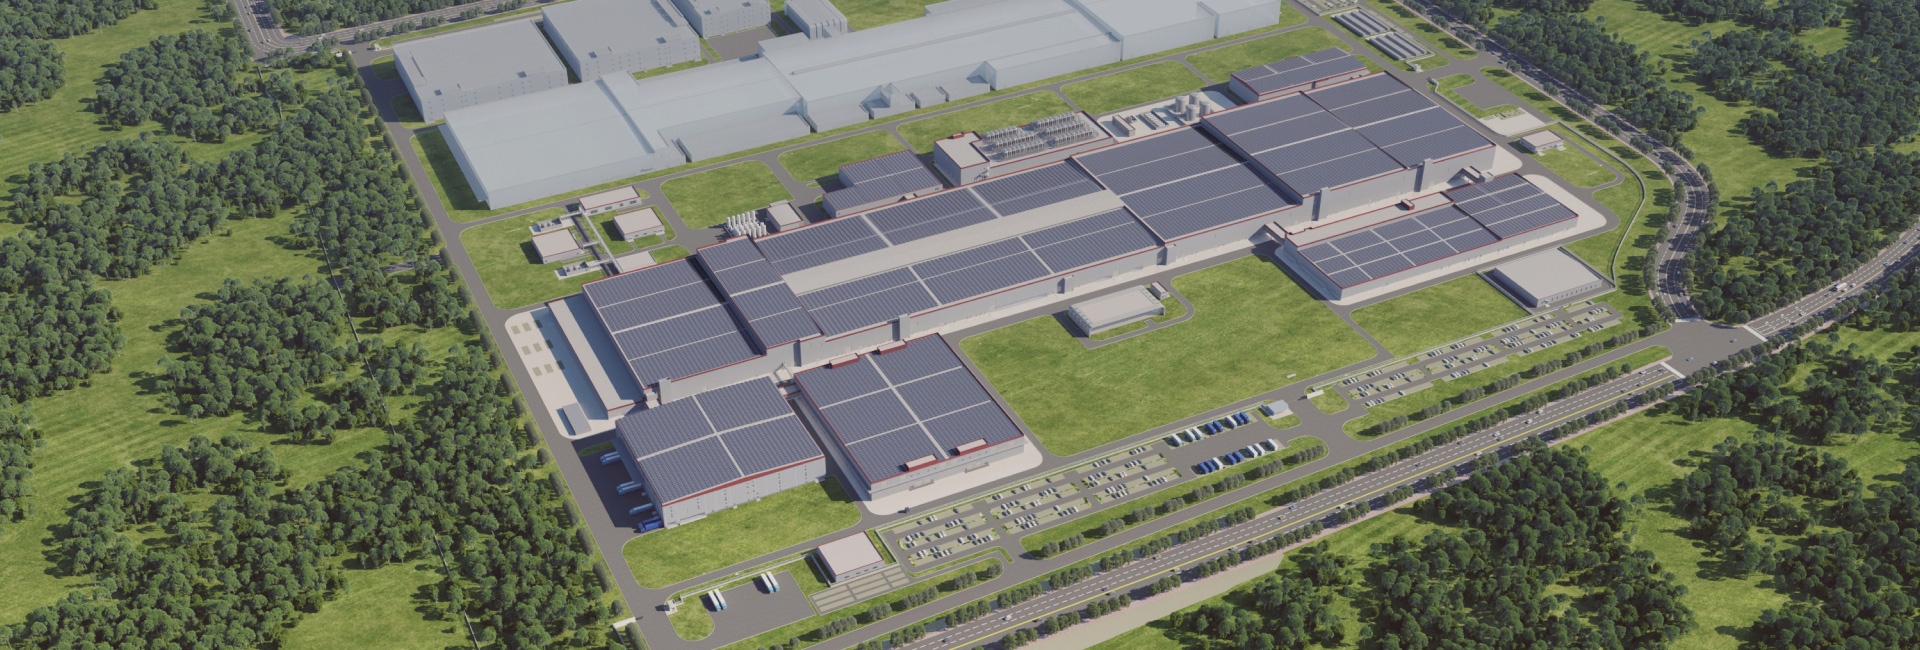
A GreenPower Energy Debrecen Kft. október végétől automatizált ipari csarnokban végzi majd a CATL magyarországi működéséhez kapcsolódó feladatokat.
KSH: harmadik hónapja csökkent az építőipar teljesítménye
Júliusban 12,2 százalékkal esett vissza az építőipari termelés, az új szerződések volumene pedig közel 25 százalékkal maradt el az egy évvel korábbitól.


Kommentek